भारतात सोन्यात गुंतवणूक करण्याचे मार्ग: फिजिकल, डिजिटल, ETF आणि बाँड्स यांची तुलना
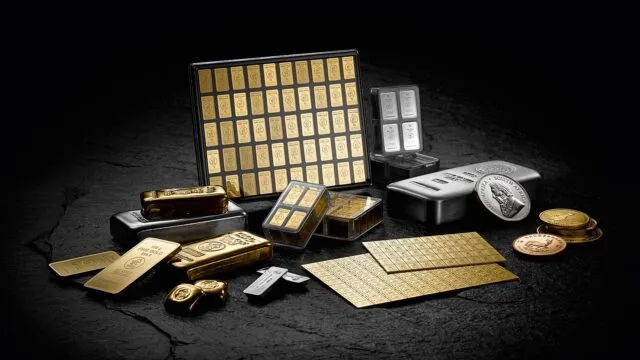
सोने खरेदी करण्यामागचे तुमचे कारण दागिने नसून गुंतवणूक असेल, तर प्रत्यक्ष धातूपेक्षा पेपर गोल्ड बाळगणे बरेच स्वस्त पडते. दागिन्यांमध्ये घडणावळ, खरेदी आणि विक्री किमतीतील तफावत आणि शुद्धतेबद्दलची अनिश्चितता असते; नाणी आणि बार्समध्ये घडणावळ टळते, पण डीलरचा स्प्रेड आणि साठवणुकीचा खर्च तरीही असतो. ETF आणि फंड्स थोड्या वार्षिक शुल्कात तुमच्या वतीने सोने बाळगतात, ज्यात स्प्रेड नसतो आणि लॉकरही लागत नाही.
हा खर्चाबद्दलचा युक्तिवाद आहे, मुळात सोने बाळगावे की नाही याबद्दलचा नाही; तो एक वेगळा आणि खरोखर वादग्रस्त प्रश्न आहे. पुढे खर्च, कर, लिक्विडिटी आणि जोखीम यांबाबत हे मार्ग कसे वेगळे आहेत ते मांडले आहे, म्हणजे खरेदीमागच्या तुमच्या खऱ्या कारणाच्या आधारे तुम्ही निवड करू शकाल.
ही सर्वसाधारण माहिती आहे, गुंतवणुकीचा सल्ला नाही. कराचे नियम आणि विशिष्ट साधनांची उपलब्धता बदलत असते, त्यामुळे कृती करण्याआधी सध्याची स्थिती तपासा, आणि तुमच्या स्वतःच्या परिस्थितीबद्दल पात्र सल्लागाराचा सल्ला घ्या.
पाच मार्गांची तुलना कशी होते?
Sovereign gold bonds बद्दल एक टीप: ते आकर्षक होते ते याचसाठी की सोन्याच्या किमतीचा मागोवा घेण्यासोबतच ते थोडे व्याजही देत होते, जे दुसरा कोणताही मार्ग देत नाही. अलीकडच्या वर्षांत नवे हप्ते नियमितपणे जारी झालेले नाहीत, त्यामुळे त्यांच्याभोवती नियोजन करण्याआधी सध्याची स्थिती तपासा — अस्तित्वात असलेल्या बाँड्सची एक्सचेंजवर अजूनही खरेदी-विक्री करता येते, मात्र बऱ्याचदा उलाढाल कमी असते आणि किमती मूळ सोन्याच्या मूल्यापेक्षा वेगळ्या असतात.
डिजिटल गोल्डबद्दल एक टीप: ते सोयीचे आहे, पण म्युच्युअल फंड्स आणि एक्सचेंजवर व्यवहार होणाऱ्या साधनांना लागू असलेल्या नियामक चौकटीच्या बाहेर आहे. धातू प्रत्यक्षात बाळगण्यासाठी आणि रिडेम्प्शनचा शब्द पाळण्यासाठी तुम्ही प्लॅटफॉर्मवर आणि त्याच्या व्हॉल्ट पार्टनरवर अवलंबून असता. ते कदाचित पूर्णपणे ठीक असेल, पण SEBI-नियंत्रित फंडपेक्षा ही वेगळ्या प्रकारची जोखीम आहे, आणि तुम्ही कोणती जोखीम घेत आहात हे माहीत असणे उपयुक्त आहे.
गुंतवणूक म्हणून दागिने इतके महाग का पडतात?
कारण तुम्ही कारागिरीसाठी पैसे देता आणि ते परत मिळवू शकत नाही. तुम्ही खरेदी करता तेव्हा बिलात घडणावळ — सोन्याच्या मूल्याची काही टक्केवारी — आणि एकूण रकमेवर GST जोडला जातो. तुम्ही परत विकता तेव्हा सराफ तुम्हाला फक्त त्यातील सोन्याचे पैसे देतो, सहसा त्या दिवसाच्या बाजारभावापेक्षा कमी दराने, आणि घडणावळ सरळ वाया जाते.
हा दागिने खरेदी करण्याविरुद्धचा युक्तिवाद नाही. ते घालायचे आहेत म्हणून, किंवा भारतातील कुटुंबे ज्या कारणांसाठी ते घेतात त्या कारणांसाठी घ्या, आणि तो खर्च तुम्ही वापरणार असलेल्या वस्तूचा खर्च म्हणून पाहा. चूक ही आहे की स्वतःला ही गुंतवणूक आहे असे सांगत दागिने घेणे, आणि मग काही वर्षांनी त्यांचे एक्सचेंज मूल्य पाहून चकित होणे.
तुम्ही फिजिकल सोने घेतच असाल, तर दोन व्यावहारिक खबरदाऱ्या: HUID सह हॉलमार्किंगचा आग्रह धरा, जे शुद्धतेचे बंधनकारक चिन्ह आहे, आणि इनव्हॉइस जपून ठेवा. पुनर्विक्रीच्या वेळी दोन्ही महत्त्वाचे ठरतात, आणि कोणत्याही नफ्यावरील कर काढण्यासाठीही इनव्हॉइस महत्त्वाचे असते.
आजचा सोन्याचा भावभारतासाठी 24 आणि 22 कॅरेट सोन्याचे व चांदीचे ताजे भाव, शहरानुसार, चार्टसह.सोन्याचे ताजे भाव पाहा →पोर्टफोलिओमध्ये किती सोने असावे?
याचे कोणतेही ठरलेले उत्तर नाही, आणि जो कोणी तुम्हाला ठाम उत्तर देतो तो वस्तुस्थिती सांगत नसून आपले मत मांडत असतो. वाजवी खात्रीने जे सांगता येते ते म्हणजे दोन्ही बाजूंचा युक्तिवाद.
अनेक भारतीय कुटुंबांकडे आधीच त्यांच्या कल्पनेपेक्षा बरेच जास्त सोने असते, कारण कुटुंबातील दागिने क्वचितच पोर्टफोलिओचा भाग म्हणून मोजले जातात. गुंतवणूक म्हणून आणखी भर घालण्याआधी, तुमच्याकडे आधीच किती आहे याचा अंदाज घेणे उपयुक्त ठरते — आपल्याकडे सोन्याचा काहीच हिस्सा नाही असे समजणाऱ्या अनेकांना कळते की त्यांच्याकडे तो खूप मोठा आहे.
भारतात सोन्यावर कर कसा लागतो?
कराची आकारणी मार्गानुसार वेगळी असते आणि अलीकडच्या वर्षांत ती एकापेक्षा जास्त वेळा बदलली आहे, ज्यात गोल्ड फंड्स आणि ETF वरील कर आकारणीतील महत्त्वाचा बदलही आहे. त्यामुळे जबाबदार मार्गदर्शन फक्त रचनेबद्दलच देता येते: यांपैकी कोणता प्रकार तुम्हाला लागू होतो हे जाणून घ्या आणि लेखातील आकड्यावर अवलंबून न राहता सध्याचा दर तपासा.
- फिजिकल सोने — नफा हा भांडवली नफा असतो, आणि दर व धारण कालावधी सध्याच्या नियमांवर अवलंबून असतो. खरेदीच्या वेळी GST लागतो आणि तो परत मिळत नाही.
- डिजिटल गोल्ड — करासाठी सर्वसाधारणपणे फिजिकल सोन्याप्रमाणेच मानले जाते, आणि खरेदीवर GST लागतो.
- Gold ETF आणि गोल्ड फंड्स — भांडवली नफ्याची आकारणी, जी अलीकडच्या Finance Acts मध्ये बदलली; सध्या लागू असलेली धारण कालावधीची मर्यादा तपासा.
- Sovereign gold bonds — व्याज उत्पन्न म्हणून करपात्र असते, आणि मुदतपूर्तीला जारीकर्त्याकडे केलेल्या रिडेम्प्शनवर आजवर भांडवली नफ्याची अनुकूल आकारणी राहिली आहे, जे ते आकर्षक असण्याचे एक कारण होते.
प्रत्येक खरेदीचे इनव्हॉइस जपून ठेवा. विशेषतः फिजिकल सोन्याच्या बाबतीत, इनव्हॉइस नसेल तर तुमचा संपादन खर्च सिद्ध करणे कठीण होते, आणि त्याचा परिणाम तुमच्यावर आकारल्या जाणाऱ्या नफ्यावर होतो.
कोणत्या उद्देशासाठी कोणता मार्ग योग्य?
चौथी ओळ ही लग्नासाठी बचत करणाऱ्या कोणालाही माहीत असावी अशी पद्धत आहे. अनेक वर्षे गोल्ड फंडमध्ये जमा करत जाणे आणि शेवटी दागिने घेणे याचा अर्थ असा की संपूर्ण काळ तुम्ही सोन्याच्या किमतीशी जोडलेले होता — त्यामुळे भाववाढ तुम्हाला अडचणीत आणत नाही — आणि घडणावळ वाटेत हप्त्याहप्त्याने घेतलेल्या प्रत्येक दागिन्यावर न देता फक्त एकदाच, अंतिम खरेदीवर देता.
तुम्ही कोणताही मार्ग निवडा, सर्वसाधारण तत्त्वे लागू होतात: आत येण्याचा आणि बाहेर पडण्याचा खर्च समजून घ्या, मालमत्ता कोण बाळगत आहे आणि कोणत्या नियमनाखाली हे जाणून घ्या, नोंदी ठेवा, आणि एखादा हिस्सा नकळत वाढत जाऊन तुमच्या बचतीवर वर्चस्व गाजवू देऊ नका. सोने हा पोर्टफोलिओचा एक वाजवी घटक आहे, पण संपूर्ण पोर्टफोलिओला तो कमकुवत पर्याय आहे.
तुम्ही त्या पोर्टफोलिओचा उरलेला भाग उभारत असाल, तर SIP कसे काम करते या लेखात नियमित गुंतवणुकीची कार्यपद्धती, PPF vs ELSS vs NPS मध्ये कर वाचवणारे पर्याय, आणि पैसे कसे गुंतवावेत मध्ये व्यापक सुरुवात दिली आहे. या सगळ्याआधी, आपत्कालीन निधी आणि आरोग्य विमा या दोन गोष्टी तुम्हाला चुकीच्या वेळी गुंतवणूक विकावी लागण्यापासून वाचवतात. आणखी लेख आमच्या जीवनशैली आणि पैसा विभागात.
सोन्याचे दागिने खरेदी करणे ही चांगली गुंतवणूक आहे का?
गुंतवणूक म्हणून, नाही, कारण घडणावळ आणि GST खरेदीच्या वेळी भरले जातात आणि विक्रीच्या वेळी परत मिळत नाहीत, आणि सराफ त्यातील सोने बाजारभावापेक्षा कमी दराने परत घेतात. दागिने घालायचे आहेत म्हणून घ्या आणि तो खर्च गुंतवणूक नव्हे तर उपभोग म्हणून पाहा.
भारतात सोने बाळगण्याचा सर्वांत स्वस्त मार्ग कोणता?
Gold ETF आणि गोल्ड म्युच्युअल फंड्स, जे थोड्या वार्षिक खर्चात तुमच्या वतीने सोने बाळगतात, ज्यात खरेदी-विक्रीचा स्प्रेड नसतो आणि साठवणुकीचा खर्चही नसतो. ETF साठी demat खाते लागते; गोल्ड फंड-ऑफ-फंड्ससाठी लागत नाही, त्यामुळे मासिक गुंतवणुकीसाठी तो अधिक सोपा मार्ग ठरतो.
डिजिटल गोल्ड सुरक्षित आहे का?
ते सोयीचे आहे, पण म्युच्युअल फंड्स आणि एक्सचेंजवर व्यवहार होणाऱ्या साधनांना लागू असलेल्या नियामक चौकटीच्या बाहेर आहे, त्यामुळे धातू बाळगण्यासाठी आणि रिडेम्प्शनचा शब्द पाळण्यासाठी तुम्ही प्लॅटफॉर्मवर आणि त्याच्या व्हॉल्ट पार्टनरवर अवलंबून असता. SEBI-नियंत्रित फंडपेक्षा ही वेगळ्या प्रकारची जोखीम आहे.
Sovereign gold bonds अजूनही उपलब्ध आहेत का?
अलीकडच्या वर्षांत नवे हप्ते नियमितपणे जारी झालेले नाहीत, त्यामुळे त्यांच्याभोवती नियोजन करण्याआधी सध्याची स्थिती तपासा. अस्तित्वात असलेल्या बाँड्सची एक्सचेंजवर खरेदी-विक्री करता येते, मात्र उलाढाल बऱ्याचदा कमी असते आणि किमती मूळ सोन्याच्या मूल्यापेक्षा वेगळ्या असू शकतात.
पोर्टफोलिओचा किती भाग सोन्यात असावा?
याचे कोणतेही ठरलेले उत्तर नाही, आणि ठाम आकडे वस्तुस्थिती नव्हे तर मत दर्शवतात. सोने पोर्टफोलिओचे चढ-उतार कमी करू शकते आणि चलने कमकुवत झाली तरी मूल्य टिकवते, पण ते कोणतेही उत्पन्न देत नाही आणि त्याची किंमत दीर्घकाळ स्थिर राहू शकते. शिवाय अनेक भारतीय कुटुंबांकडे कुटुंबातील दागिन्यांच्या रूपाने ते मोजतात त्यापेक्षा कितीतरी जास्त सोने आधीच असते.
भारतात सोन्यावर कर कसा लागतो?
आकारणी मार्गानुसार वेगळी असते आणि अलीकडे ती एकापेक्षा जास्त वेळा बदलली आहे, गोल्ड फंड्स आणि ETF साठीही. फिजिकल आणि डिजिटल सोन्यावर भांडवली नफा म्हणून कर लागतो आणि खरेदीवर GST लागतो; sovereign bond चे व्याज उत्पन्न म्हणून करपात्र असते. लेखातील आकड्यांवर अवलंबून न राहता सध्याचे दर तपासा.
फिजिकल सोने खरेदी करताना काय तपासावे?
HUID सह हॉलमार्किंगचा आग्रह धरा, जे शुद्धतेचे बंधनकारक चिन्ह आहे, आणि इनव्हॉइस जपून ठेवा. पुनर्विक्रीच्या वेळी हॉलमार्क महत्त्वाचा ठरतो आणि इनव्हॉइस तुमचा संपादन खर्च सिद्ध करते, ज्याचा परिणाम नंतर तुमच्यावर आकारल्या जाणाऱ्या भांडवली नफ्यावर होतो.