2026 मध्ये पैसे कसे गुंतवावेत? 6 टिप्स आणि नवशिक्यांसाठी उत्तम मार्गदर्शक
थोडक्यात उत्तर: पैसे गुंतवण्याचा कोणताही एकच “सर्वोत्तम” मार्ग नसतो — योग्य मिश्रण तुमची जोखीम सहन करण्याची क्षमता, गुंतवणुकीचा कालावधी आणि आर्थिक उद्दिष्टे यांवर अवलंबून असते. एक सर्वसाधारण चौकट म्हणून, 2026 मध्ये बहुतेक नवशिके बचत खात्यातील आपत्कालीन निधीपासून सुरुवात करतात, स्थैर्यासाठी फिक्स्ड डिपॉझिट, PPF किंवा सरकारी रोखे यांसारखी सुरक्षित साधने जोडतात, त्यानंतर दीर्घकालीन वाढीसाठी म्युच्युअल फंड (SIP द्वारे) जोडतात, आणि हा सुरक्षित पाया तयार झाल्यावरच थेट इक्विटी, मालमत्ता किंवा सोने यांसारखे जास्त जोखमीचे पर्याय निवडतात.
हा लेख शैक्षणिक माहितीसाठी आहे, वैयक्तिक आर्थिक सल्ला नाही. गुंतवणूक उत्पादनांमध्ये जोखीम असते आणि मागील परतावा भविष्यातील कामगिरीची हमी देत नाही. गुंतवणुकीचे निर्णय घेण्यापूर्वी कृपया SEBI-नोंदणीकृत आर्थिक सल्लागाराचा सल्ला घ्या.
महत्त्वाचे मुद्दे
- तुमची सगळी बचत कधीही एकाच साधनात गुंतवू नका — तुमची उद्दिष्टे आणि जोखीम घेण्याची तयारी यांनुसार वेगवेगळ्या जोखीम पातळ्यांमध्ये गुंतवणुकीचे विविधीकरण करा.
- गुंतवणुकीचे साधारणपणे तीन गट पडतात: सुरक्षित/हमी असलेली, मध्यम जोखमीची, आणि जास्त जोखीम/जास्त (हमी नसलेला) परतावा देणारी.
- विमा आणि गुंतवणूक वेगवेगळे ठेवा — संरक्षणासाठी टर्म लाइफ पॉलिसी, आणि संपत्ती वाढवण्यासाठी म्युच्युअल फंड किंवा इतर साधने.
- Demat खाते तुम्हाला एकाच ठिकाणाहून गुंतवणुकीचा मागोवा घेणे, तिचे व्यवस्थापन करणे आणि फेरवाटप करणे यासाठी मदत करते.
- फक्त RBI, SEBI किंवा भारत सरकारद्वारे नियंत्रित साधनांमध्येच गुंतवणूक करा — नोंदणी नसलेल्या चिट फंडांमध्ये किंवा अनधिकृत योजनांमध्ये कधीही नाही.
पैसे गुंतवण्यापूर्वी विविधीकरण का महत्त्वाचे आहे
बाजाराच्या सर्व चक्रांमध्ये न बदललेला एक नियम म्हणजे: तुमची सगळी बचत एकाच साधनात गुंतवू नका. बाजार चक्रांमध्ये फिरतो — इक्विटी एका वर्षी मोठ्या प्रमाणात घसरू शकते आणि पुढच्या वर्षी सावरू शकते, सोने दीर्घकाळ स्थिर राहू शकते, आणि रिअल इस्टेटमधील परतावा ठिकाणानुसार खूप बदलतो. वेगवेगळे जोखीम-परतावा स्वरूप असलेल्या मालमत्ता वर्गांमध्ये पैसे विभागल्याने एखादे वाईट वर्ष तुमची संपूर्ण आर्थिक योजना बिघडवण्याची शक्यता कमी होते.
कुठे गुंतवणूक करायची हे ठरवण्यापूर्वी स्वतःला दोन प्रश्न विचारा: हे पैसे लागण्यापूर्वी माझ्याकडे किती वेळ आहे? (गुंतवणुकीचा कालावधी) आणि घाबरून न जाता मी किती तात्पुरता तोटा सहन करू शकतो? (जोखीम घेण्याची तयारी). जे पैसे तुम्हाला 1–2 वर्षांत लागणार आहेत ते सुरक्षित साधनांमध्येच असावेत; ज्या पैशांना तुम्ही 7+ वर्षे हात लावणार नाही ते जास्त दीर्घकालीन वाढीसाठी अधिक चढ-उतार सहन करू शकतात.
जोखीम पातळीनुसार गुंतवणुकीचे पर्याय
1. सुरक्षित आणि कमी जोखीम: हमी असलेला पण माफक परतावा
ही साधने जास्त वाढीपेक्षा भांडवलाच्या सुरक्षिततेला प्राधान्य देतात. तुमचा आपत्कालीन निधी आणि नजीकच्या काळात लागणारे पैसे ठेवण्यासाठी ही योग्य जागा आहे.
- बचत खाते: पैसे लगेच काढता येतात; व्याज साधारणपणे माफक असते आणि बँकेनुसार बदलते.
- रिकरिंग डिपॉझिट (RD): ठरावीक मुदतीसाठी शिस्तबद्ध मासिक बचत, ज्यावर व्याज साधारणपणे बचत खात्यापेक्षा जास्त मिळते.
- फिक्स्ड डिपॉझिट (FD): बँका किंवा NBFC मध्ये ठरावीक कालावधीसाठी आणि ठरावीक व्याजदराने ठेवलेली एकरकमी रक्कम.
- सरकारी रोखे: सरकारचे पाठबळ असलेले, ज्यात कर-बचत रोखे आणि PSU रोखे यांसारख्या पर्यायांचा समावेश आहे.
- पब्लिक प्रॉव्हिडंट फंड (PPF): कलम 80C अंतर्गत कर सवलत देणारी दीर्घकालीन (15 वर्षांची) सरकारी बचत योजना; योगदानाची मर्यादा आणि व्याजदर सरकार ठरवते आणि त्यात वेळोवेळी बदल होतो — गुंतवणूक करण्यापूर्वी India Post किंवा RBI च्या वेबसाइटवर सध्याचा दर तपासा.
- पोस्ट ऑफिस योजना: यात बचत खाती, RD, टाइम डिपॉझिट आणि मासिक उत्पन्न योजना यांचा समावेश आहे, ज्यांना भारत सरकारचे पाठबळ आहे.
यांना तुमच्या योजनेचा पाया समजा, संपूर्ण योजना नाही — तुमचे सगळे पैसे दीर्घकाळ फक्त कमी परतावा देणाऱ्या साधनांमध्येच राहिले, तर महागाईमुळे त्यांची क्रयशक्ती कमी होऊ शकते.
2. मध्यम जोखीम: संतुलित वाढीची शक्यता
- मालमत्ता: विशेषतः झपाट्याने विकसित होणाऱ्या भागांमध्ये दीर्घकाळात चांगला परतावा देऊ शकते, पण त्यासाठी सुरुवातीला मोठे भांडवल लागते आणि फसवणूक टाळण्यासाठी सखोल कायदेशीर तपासणी (मालकी हक्काची पडताळणी, RERA नोंदणी, बोजा तपासणी) करावी लागते.
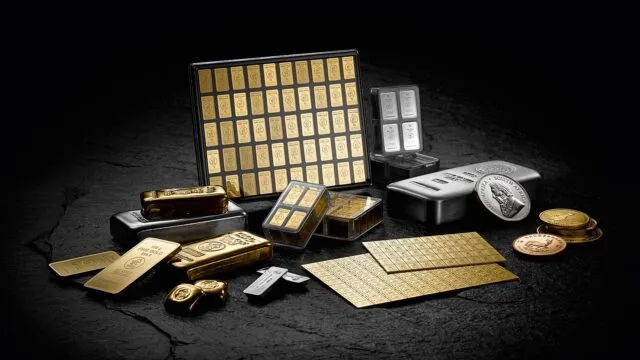
- सोने आणि चांदी: महागाई आणि चलन जोखमीपासून संरक्षण देणारे पारंपरिक साधन. दागिन्यांव्यतिरिक्त इतर प्रकार (नाणी, बार, सॉव्हरिन गोल्ड बाँड, गोल्ड ETF) घेतल्यास, दागिने पुन्हा विकताना परतावा कमी करणारी जास्त घडणावळ टाळता येते.
- डेट म्युच्युअल फंड: सरकारी रोखे, बाँड किंवा निश्चित उत्पन्न देणाऱ्या साधनांमध्ये गुंतवणूक करणारे फंड, जे इक्विटी फंडांपेक्षा अधिक स्थिर (पण हमी नसलेला) परतावा देतात.
3. जास्त जोखीम: जास्त वाढीची शक्यता, कोणतीही हमी नाही
- इक्विटी म्युच्युअल फंड: आजवरच्या अनुभवानुसार दीर्घकाळात चांगला परतावा देण्याची क्षमता असलेले, पण त्यात खरोखरच चढ-उतार असतात — मंदीच्या काळात मूल्य लक्षणीयरीत्या घसरू शकते. सिस्टेमॅटिक इन्व्हेस्टमेंट प्लॅन (SIP) — म्हणजे एकरकमी रकमेऐवजी दर महिन्याला ठरावीक रक्कम गुंतवणे — हा रुपी-कॉस्ट ॲव्हरेजिंगद्वारे गुंतवणुकीच्या वेळेची जोखीम सांभाळण्याचा एक प्रचलित मार्ग आहे.
- युनिट लिंक्ड इन्शुरन्स प्लॅन (ULIPs): यात जीवन विमा संरक्षण आणि बाजाराशी निगडित गुंतवणूक एकत्र असते. विमा आणि गुंतवणूक यांचे मिश्रण असल्याने दोन्हीपैकी कोणत्याही घटकाचे स्पष्ट मूल्यमापन करणे कठीण जाते — त्यामुळे अनेक आर्थिक नियोजक हे दोन्ही वेगळे ठेवण्याचा सल्ला देतात (खाली टिप 5 पाहा).
- थेट इक्विटी, फॉरेक्स आणि कमोडिटी ट्रेडिंग: यातून जास्त परतावा मिळू शकतो, पण त्यासाठी बाजाराचे ज्ञान, सतत लक्ष ठेवणे आणि अल्पकाळातील मोठा तोटा सहन करण्याची क्षमता लागते. पूर्वअभ्यास किंवा व्यावसायिक मार्गदर्शनाशिवाय याची शिफारस केली जात नाही.
गुंतवणुकीच्या पर्यायांची एका नजरेत तुलना
| साधन | जोखीम पातळी | तरलता | सर्वसाधारण उपयोग |
|---|---|---|---|
| बचत खाते | अत्यंत कमी | तात्काळ | आपत्कालीन निधी |
| फिक्स्ड डिपॉझिट / RD | अत्यंत कमी | कमी (लॉक-इन, मुदतीपूर्वी काढल्यास दंड) | अल्प ते मध्यम मुदतीची उद्दिष्टे |
| सरकारी रोखे / PPF | अत्यंत कमी | कमी (ठरावीक मुदत) | दीर्घकालीन, कर सवलत असलेली बचत |
| डेट म्युच्युअल फंड | कमी–मध्यम | मध्यम–जास्त | मध्यम मुदतीची उद्दिष्टे, अधिक स्थिर वाढ |
| सोने (ETF/SGB/प्रत्यक्ष) | मध्यम | मध्यम–जास्त | महागाईपासून संरक्षण, पोर्टफोलिओचे विविधीकरण |
| मालमत्ता | मध्यम–जास्त | कमी | दीर्घकालीन संपत्ती निर्मिती |
| इक्विटी म्युच्युअल फंड (SIP) | जास्त | मध्यम–जास्त | दीर्घकालीन संपत्ती वाढ (5+ वर्षे) |
| थेट इक्विटी / ट्रेडिंग | अत्यंत जास्त | जास्त | फक्त अनुभवी गुंतवणूकदारांसाठी |
नवशिक्यांसाठी एक व्यावहारिक चौकट
- इतरत्र गुंतवणूक करण्यापूर्वी बचत खात्यात किंवा लिक्विड फंडात आपत्कालीन निधी (3–6 महिन्यांच्या खर्चाइतका) तयार करा.
- विमा आणि गुंतवणूक वेगळे ठेवा — तुमचे मुख्य उद्दिष्ट कुटुंबाचे संरक्षण असेल, तर संरक्षणासाठी ULIP किंवा एंडोमेंट प्लॅन नव्हे, तर टर्म लाइफ प्लॅन घ्या.
- दीर्घकालीन उद्दिष्टांसाठी (निवृत्ती, मुलांचे शिक्षण) डायव्हर्सिफाइड इक्विटी म्युच्युअल फंडात SIP सुरू करा — बाजाराची योग्य वेळ साधण्यापेक्षा सातत्य अधिक महत्त्वाचे असते.
- कर सवलत असलेल्या, दीर्घकालीन स्थिर बचतीसाठी PPF किंवा सरकारी रोखे वापरा.
- तुमचा मूलभूत आर्थिक पाया (आपत्कालीन निधी, विमा, निवृत्तीसाठीची बचत) तयार झाल्यानंतरच मालमत्ता किंवा सोन्याचा विचार करा.
- इक्विटी आणि म्युच्युअल फंडातील गुंतवणूक एकाच ठिकाणी एकत्र ठेवण्यासाठी आणि तिचा मागोवा घेण्यासाठी Demat खाते उघडा.
- तुमच्या पोर्टफोलिओचा वेळोवेळी आढावा घ्या आणि त्याचे पुनर्संतुलन करा — उद्दिष्टाची तारीख जवळ येईल तसा इक्विटीमधील काही हिस्सा डेटकडे वळवा.
टाळण्यासारख्या सामान्य चुका
- गुंतवणुकीला जुगार समजणे — अभ्यास न करता टिप्स किंवा “हॉट” शेअर्सच्या मागे धावणे.
- विमा आणि गुंतवणूक यांची सरमिसळ करणे — ULIP आणि एंडोमेंट प्लॅन अनेकदा शुद्ध गुंतवणूक उत्पादनांपेक्षा कमी परतावा देतात आणि जीवन विमा संरक्षणही अपुरे देतात.
- मालमत्तेची योग्य तपासणी न करणे — खरेदीपूर्वी नेहमी मालकी हक्काची कागदपत्रे, RERA नोंदणी आणि बोजा प्रमाणपत्र (एन्कम्ब्रन्स सर्टिफिकेट) तपासा.
- अनियंत्रित योजनांमध्ये गुंतवणूक करणे — चिट फंड, नोंदणी नसलेल्या ठेव योजना किंवा RBI, SEBI किंवा भारत सरकारची मान्यता नसलेल्या कोणत्याही संस्थेत कधीही गुंतवणूक करू नका. एखादी योजना असामान्यपणे जास्त हमी परताव्याचे आश्वासन देत असेल, तर तो धोक्याचा इशारा समजा.
- गुंतवणुकीच्या कालावधीकडे दुर्लक्ष करणे — अल्पकाळात लागणारे पैसे चढ-उतार असलेल्या, जास्त जोखमीच्या साधनांमध्ये गुंतवणे, जे कदाचित तोट्यात काढावे लागू शकतात.
नेहमी विचारले जाणारे प्रश्न
2026 मध्ये पैसे गुंतवण्याचा सर्वोत्तम मार्ग कोणता?
कोणताही एकच सर्वोत्तम पर्याय नाही — ते तुमची जोखीम घेण्याची तयारी आणि आर्थिक उद्दिष्टे यांवर अवलंबून आहे. फिक्स्ड डिपॉझिट, PPF आणि सरकारी रोखे यांसारख्या सुरक्षित साधनांना SIP द्वारे इक्विटी म्युच्युअल फंडांसारख्या वाढीवर भर देणाऱ्या पर्यायांची जोड देणे, आणि मूलभूत आर्थिक पाया भक्कम झाल्यावर मालमत्ता किंवा सोने जोडणे, हा एक प्रचलित दृष्टिकोन आहे.
पैसे गुंतवताना विविधीकरण का महत्त्वाचे आहे?
विविधीकरणामुळे जोखीम वेगवेगळ्या मालमत्ता वर्गांमध्ये विभागली जाते, त्यामुळे एका गुंतवणुकीतील घसरणीचा तुमच्या एकूण पोर्टफोलिओवर फारसा परिणाम होत नाही. सुरक्षितता आणि वाढ यांच्यात समतोल साधण्यास यामुळे मदत होते.
नवशिक्यांनी गुंतवणुकीची सुरुवात कशी करावी?
नवशिक्यांनी आधी आपत्कालीन निधी तयार करावा, आपली जोखीम सहन करण्याची क्षमता आणि गुंतवणुकीचा कालावधी तपासावा, आणि मग सुरक्षित साधनांचे मिश्रण व डायव्हर्सिफाइड इक्विटी म्युच्युअल फंडातील छोटी SIP यांपासून सुरुवात करावी. आत्मविश्वास आणि ज्ञान वाढेल तसे जास्त जोखमीच्या पर्यायांमधील गुंतवणूक हळूहळू वाढवावी.
कोणत्या गुंतवणुका सुरक्षित आणि जोखीममुक्त मानल्या जातात?
बचत खाती, फिक्स्ड डिपॉझिट, रिकरिंग डिपॉझिट, सरकारी रोखे, पब्लिक प्रॉव्हिडंट फंड (PPF) आणि पोस्ट ऑफिस योजना साधारणपणे सुरक्षित मानल्या जातात. त्या हमी असलेला पण तुलनेने माफक परतावा देतात.
नवशिक्यांसाठी म्युच्युअल फंड चांगली गुंतवणूक आहे का?
होय. सावध नवशिक्यांसाठी डेट म्युच्युअल फंड योग्य आहेत, तर दीर्घकालीन उद्दिष्टांसाठी (5+ वर्षे) गुंतवणूक करणाऱ्या आणि अल्पकालीन चढ-उतार सहन करू शकणाऱ्यांसाठी डायव्हर्सिफाइड इक्विटी म्युच्युअल फंडातील SIP योग्य आहे.
2026 मध्येही मालमत्ता हा गुंतवणुकीचा चांगला पर्याय आहे का?
मालमत्ता ही दीर्घकाळासाठी चांगली गुंतवणूक ठरू शकते, विशेषतः झपाट्याने विकसित होणाऱ्या ठिकाणी. पण त्यासाठी सुरुवातीला मोठे भांडवल लागते, तिची तरलता कमी असते आणि फसवणूक टाळण्यासाठी काळजीपूर्वक कायदेशीर पडताळणी (मालकी हक्काची कागदपत्रे, RERA नोंदणी, बोजा प्रमाणपत्र) करावी लागते.
विमा आणि गुंतवणूक यांत काय फरक आहे?
विमा (जसे की टर्म लाइफ कव्हर) तुमचा मृत्यू झाल्यास किंवा विम्यात समाविष्ट घटना घडल्यास तुमच्या कुटुंबाला आर्थिक संरक्षण देतो. गुंतवणूक (जसे की म्युच्युअल फंड) कालांतराने तुमची संपत्ती वाढवण्यासाठी असते. आर्थिक नियोजक साधारणपणे ULIP सारख्या उत्पादनांमध्ये हे दोन्ही एकत्र करण्याऐवजी वेगळे ठेवण्याचा सल्ला देतात.
इक्विटी म्युच्युअल फंड किती जोखमीचे असतात?
इक्विटी म्युच्युअल फंडांमध्ये अल्पकाळात लक्षणीय जोखीम असते, कारण ते शेअर बाजाराच्या कामगिरीशी निगडित असतात आणि त्यात चढ-उतार होऊ शकतात. दीर्घ कालावधीत (साधारणपणे 7+ वर्षे) आणि शिस्तबद्ध SIP गुंतवणुकीद्वारे ही जोखीम सहसा अधिक आटोक्यात राहते, तरीही परताव्याची हमी कधीच नसते.
गुंतवणूकदारांसाठी Demat खाते का महत्त्वाचे आहे?
Demat खात्यात तुमची इक्विटी आणि म्युच्युअल फंडातील गुंतवणूक इलेक्ट्रॉनिक स्वरूपात ठेवली जाते. त्यामुळे विखुरलेली कागदी प्रमाणपत्रे किंवा वेगवेगळी खाती सांभाळण्याऐवजी एकाच ठिकाणाहून गुंतवणुकीचा मागोवा घेणे, खरेदी-विक्री करणे आणि पोर्टफोलिओचे व्यवस्थापन करणे सोपे होते.
पैसे गुंतवण्यापूर्वी मी कोणती खबरदारी घ्यावी?
फक्त RBI, SEBI किंवा भारत सरकारद्वारे नियंत्रित संस्थांमार्फतच गुंतवणूक करा. नोंदणी नसलेले चिट फंड किंवा असामान्यपणे जास्त हमी परताव्याचे आश्वासन देणाऱ्या योजना टाळा. वेगवेगळ्या जोखीम पातळ्यांमध्ये विविधीकरण करा, गुंतवणूक तुमच्या कालावधीशी जुळवा आणि वैयक्तिक मार्गदर्शनासाठी SEBI-नोंदणीकृत आर्थिक सल्लागाराचा सल्ला घ्या.
अस्वीकरण: हा लेख केवळ सर्वसाधारण शैक्षणिक उद्देशासाठी आहे आणि तो आर्थिक, गुंतवणूकविषयक किंवा करविषयक सल्ला नाही. यात नमूद केलेले व्याजदर, योगदानाच्या मर्यादा आणि योजनांचे नियम बदलू शकतात — गुंतवणूक करण्यापूर्वी RBI, SEBI किंवा संबंधित सरकारी योजनेच्या वेबसाइटवर सध्याची आकडेवारी तपासा. तुमच्या परिस्थितीनुसार सल्ल्यासाठी नेहमी SEBI-नोंदणीकृत आर्थिक सल्लागाराचा सल्ला घ्या.